


Sicurezza, competitività e sostenibilità richiedono un nuovo disegno di mercato
Per anni abbiamo parlato di transizione energetica come di una traiettoria lineare: più rinnovabili, meno emissioni, progressiva uscita dalle fonti fossili. Oggi questa narrazione non basta più.
Gli shock geopolitici, il costo dell’energia, il rallentamento degli investimenti green e il tema dell’adeguatezza del sistema stanno riportando al centro una domanda più scomoda: come si costruisce un sistema energetico decarbonizzato, ma anche sicuro e competitivo?
Il punto di partenza resta il trilemma energetico: sicurezza, competitività e sostenibilità. Ma il dibattito non può fermarsi a queste tre dimensioni, perché la sostenibilità stessa rischia di diventare fragile se non viene accompagnata da un sistema capace di garantire continuità delle forniture, prezzi sostenibili e regole coerenti con la nuova struttura del mercato.
Per questo, la nuova agenda energetica italiana ruota attorno a tre domande chiave:
- Come recuperare competitività rispetto al resto d’Europa?
- Quanta capacità serve per garantire l’adeguatezza del sistema?
- Quale market design può sostenere una transizione più integrata, meno volatile e più sicura?
Scenario energetico: una transizione più graduale e un nuovo equilibrio
La transizione energetica prosegue, ma con una traiettoria meno lineare rispetto alle aspettative di pochi anni fa.
La domanda di energia elettrica continuerà a crescere, sostenuta soprattutto dallo sviluppo dei data center, mentre l’elettrificazione dei consumi finali – in particolare veicoli elettrici e pompe di calore – seguirà un percorso più graduale rispetto agli scenari di policy. In questo contesto, la decarbonizzazione sarà caratterizzata da un’evoluzione progressiva del mix energetico, con un ruolo crescente delle rinnovabili affiancate dallo sviluppo degli accumuli e, nel lungo periodo, dall’introduzione di nuove tecnologie come il nucleare.
Guardando agli ultimi 25 anni, il percorso si è articolato in tre fasi molto diverse tra loro. Tra il 2000 e il 2010 la priorità è stata assorbire una domanda emergente e sostenere lo switch dal carbone al gas: nei Paesi non-OCSE la domanda energetica è cresciuta a un ritmo del 4,3% annuo (contro lo 0,2% dei Paesi OCSE), mentre i consumi di gas sono aumentati dell’1,3% l’anno a fronte di un calo dello 0,1% per il carbone. Sono gli anni delle prime politiche climatiche organiche.
Nel decennio successivo, 2010-2020, il baricentro si sposta sulla decarbonizzazione: la produzione elettrica globale cresce del 25%, l’elettricità generata da fonti rinnovabili aumenta del 77% e il consumo elettrico pro-capite sale del 12%. Dal 2020 a oggi lo scenario cambia ancora natura: l’indipendenza energetica diventa la priorità assoluta. Gli squilibri geopolitici hanno tagliato del 76% i flussi di gas russo verso l’Europa, spingendo un aumento del 44% della capacità di rigassificazione continentale, mentre l’aumento dei tassi d’interesse (l’Euribor a 3 mesi è salito di circa 140 punti base tra il 2020 e il 2025, contro i 30 punti base del decennio precedente) ha reso più oneroso il finanziamento dei progetti rinnovabili, contribuendo al loro rallentamento.
Questa terza fase spiega perché gli investimenti green restino oggi sotto il 20% del capex complessivo di settore (dall’11% del 2020 a una stima del 18% nei prossimi anni) e perché il consensus degli executive del settore energetico sul raggiungimento del Net Zero globale si sia progressivamente spostato in avanti. Non è un segnale di abbandono degli obiettivi, ma la fotografia di una transizione che richiede tempi più lunghi e un impianto di regole più solido di quanto ipotizzato pochi anni fa.
Sul fronte della domanda italiana, l’energia elettrica è rimasta sostanzialmente piatta nell’ultimo decennio (da 317 TWh nel 2015 a 311 TWh nel 2025), ma la traiettoria attesa al 2035 torna a crescere, sebbene con un’intensità più contenuta rispetto agli scenari di policy: tra un’ipotesi “Distributed Energy” da 397 TWh e una lettura più prudente di 365-370 TWh. Il traino principale arriva dallo sviluppo dei data center, che da soli potrebbero aggiungere circa 17 TWh di domanda entro il 2030 considerando la pipeline di progetti già esistenti, mentre l’elettrificazione dei consumi finali procede più lentamente delle attese: per centrare i target del PNIEC servirebbero immatricolazioni di veicoli elettrici pari a 10 volte quelle registrate negli ultimi cinque anni.
Sul lato dell’offerta, il mix di generazione italiano continua a decarbonizzarsi, ma anch’esso a un ritmo inferiore rispetto ai target di policy: le rinnovabili, che coprivano il 41% della produzione nel 2025, sono attese nell’intorno del 60% nel nostro scenario di riferimento al 2035 (contro il 63-68% degli scenari più ambiziosi). Il termoelettrico si stabilizza intorno al 27% in funzione del suo nuovo ruolo di flessibilità, mentre le importazioni pesano per circa l’11%. Anche gli accumuli crescono in modo significativo, dai 18 GWh netti dei pompaggi esistenti nel 2025 a un intervallo di 80-90 GWh al 2035, sostenuti dal Capacity Market 2023-2027 e da ulteriori contratti con il meccanismo MACSE.
Competitività: L’Italia è tra i paesi europei più penalizzati dagli alti prezzi dell’elettricità, con un notevole impatto sulla competitività
Il costo dell’elettricità non è più solo una variabile energetica. È una delle condizioni abilitanti della competitività industriale italiana.
L’Italia si colloca stabilmente tra i Paesi europei più penalizzati dagli alti prezzi dell’energia, con un differenziale che pesa in modo diretto sulla capacità del sistema produttivo di competere in Europa e sui mercati globali.
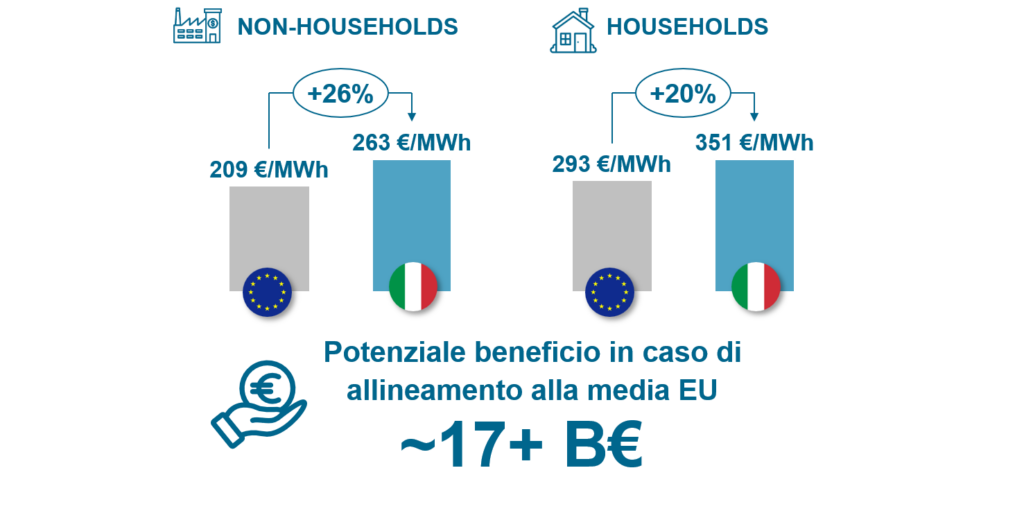
Figura 1 – Costo energia: Italia vs Europa (Fonte: Rielaborazione dati Eurostat 2025)
Le stime indicano che un allineamento ai prezzi medi europei potrebbe generare un beneficio superiore a 17 miliardi di euro per il sistema Paese. Il tema, quindi, non è solo congiunturale. Riflette il funzionamento del mercato elettrico, la composizione del mix energetico, la dipendenza dal gas e il livello di sviluppo delle infrastrutture.
Nel 2025 il prezzo medio italiano si è attestato a circa 282 €/MWh, contro valori sensibilmente più bassi in Francia (204 €/MWh, sostenuta dal nucleare) e Spagna (200 €/MWh). Una parte del divario è strutturalmente recuperabile: una maggiore e più efficiente penetrazione delle rinnovabili, se accompagnata da una pianificazione infrastrutturale coerente, può ridurre i prezzi zonali del 25-30% nel medio periodo. Le nostre proiezioni sui prezzi baseload zonali indicano infatti un calo atteso nel breve termine, da circa 110 €/MWh nel 2025 a un livello di equilibrio intorno a 85 €/MWh (PUN) verso il 2030-2035, guidato dalla riduzione delle commodity e dalla maggiore penetrazione rinnovabile.
Il recupero di competitività, tuttavia, non passa solo dai prezzi dell’energia: dipende anche da come viene pianificata la rete. Il sistema italiano presenta una geografia produttiva sbilanciata verso il Sud, dove si concentra la generazione rinnovabile, e una domanda concentrata soprattutto al Nord. Senza un rafforzamento della dorsale Nord-Sud e dei collegamenti in corrente continua ad alta tensione (HVDC), il rischio è quello di congestioni, curtailment e inefficienze che vanificano parte del beneficio della decarbonizzazione: pianificare la rete senza una visione coerente del mix energetico genera sovrainvestimenti in alcune aree e sottoutilizzo delle infrastrutture in altre.
Da qui nasce il primo nodo da sciogliere: come ridurre il costo dell’energia senza compromettere sicurezza e decarbonizzazione?
Adeguatezza: La crescita delle rinnovabili è inevitabile, ma aumenta la necessità di flessibilità per mantenere il sistema adeguato
Il percorso di decarbonizzazione italiano prosegue, con una crescente penetrazione delle fonti rinnovabili, che potrebbero raggiungere circa il 60% della produzione elettrica entro il 2035.
Tuttavia, una maggiore penetrazione di fonti non programmabili rende più complessa la gestione del sistema elettrico. Il punto non è mettere in discussione la crescita delle rinnovabili, ma riconoscere il paradosso che questa crescita porta con sé: più aumenta la generazione rinnovabile, più cresce il bisogno di flessibilità, accumuli, reti e capacità di backup.
In questo scenario, il ruolo della capacità programmabile rimane centrale. Nel panorama italiano il gas rappresenta dunque non solo una tecnologia di transizione “temporanea”, ma anche un elemento strutturale per garantire stabilità e adeguatezza del sistema, soprattutto nei momenti di picco o di bassa produzione rinnovabile.
Ed è qui che entra in gioco un indicatore spesso poco discusso nel dibattito pubblico, ma centrale per gli operatori: il LOLE – Loss of Load Expectation. Il LOLE misura il numero di ore attese in cui il sistema elettrico potrebbe non essere in grado di soddisfare la domanda in un anno. La soglia massima definita dal MASE è di 3 ore/anno.
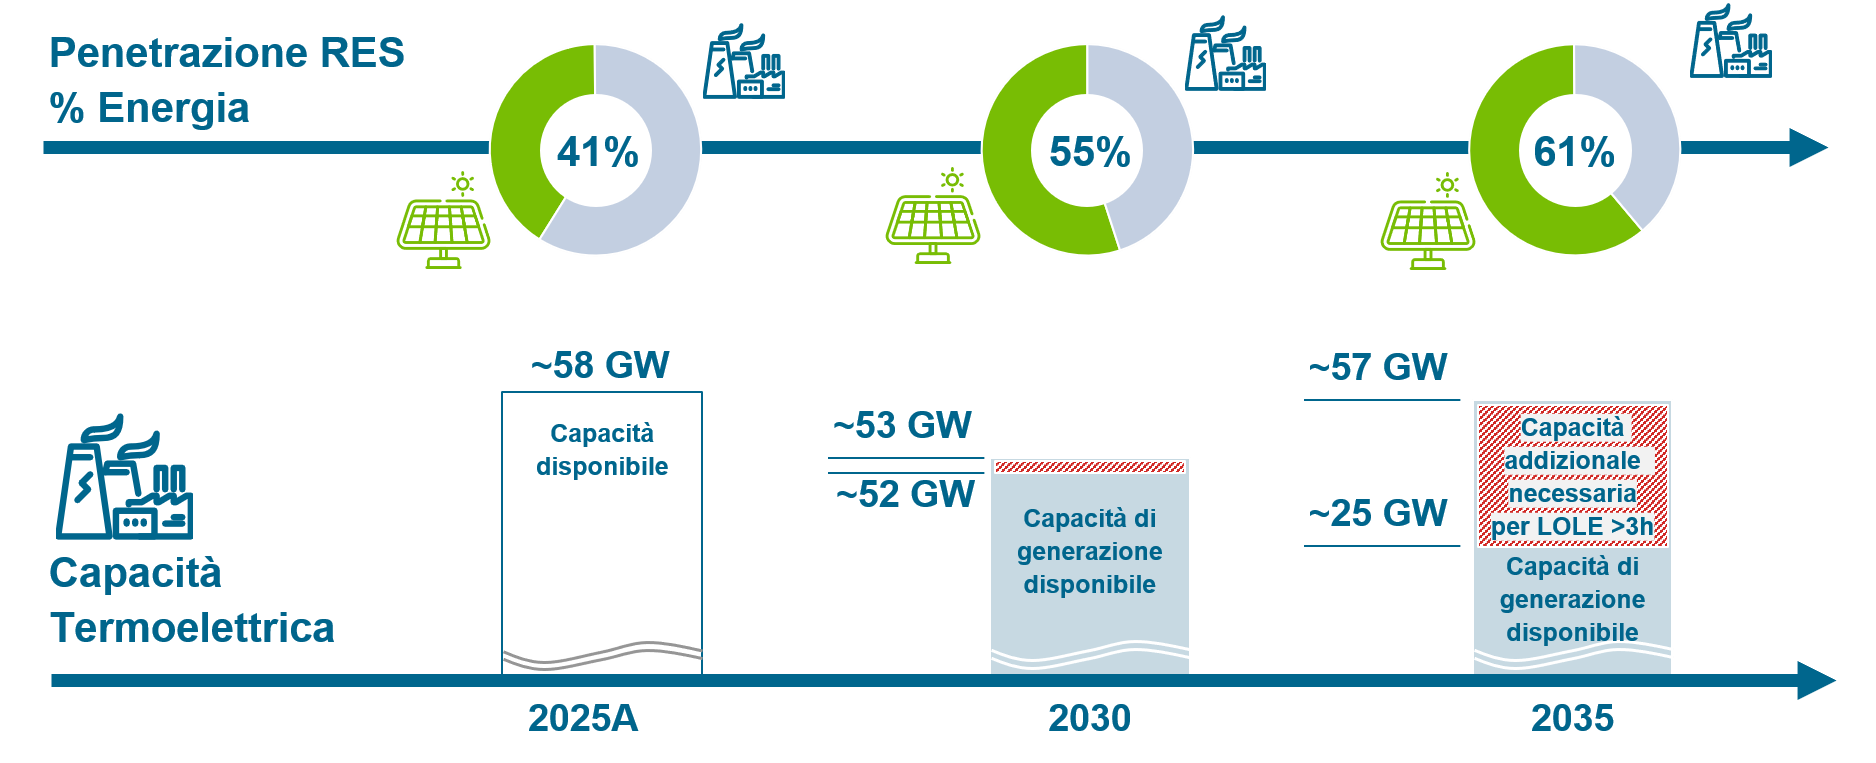
Figura 2 – Il paradosso RES–flessibilità (Fonte: Rielaborazioni dati Terna e Snam)
Le evidenze sono chiare:
- Il margine di adeguatezza (i.e. la capacità disponibile rispetto alla domanda, che indica quanto il sistema elettrico è in grado di coprire i picchi con un margine di sicurezza) in Italia è crollato da circa 25 GW nel 2013 a 0,3 GW nel 2025
- Nei prossimi anni, con l’aumento della penetrazione delle rinnovabili, il rispetto del vincolo LOLE < 3h / anno diventa progressivamente più sfidante
- Le batterie non sono ancora in grado di soddisfare il fabbisogno di adeguatezza di lungo periodo
- Al 2035, le analisi indicano un fabbisogno significativamente superiore alla capacità termoelettrica disponibile di almeno ulteriori 25 GW per mantenere livelli di sicurezza adeguati, se si considera che la metà dei CCGT sarebbero da dismettere perché in perdita (<1000 ore anno)
Questo evidenzia uno dei principali paradossi della nuova fase energetica: un sistema più rinnovabile può diventare anche più fragile, se non viene accompagnato dagli strumenti necessari per mantenerlo in equilibrio.
New Market design: Quali regole servono per una transizione governabile?
Se competitività e adeguatezza sono le due tensioni più visibili, il market design è il luogo in cui queste tensioni devono trovare una risposta strutturale.
Il sistema energetico non si governa più solo aggiungendo capacità. Serve coordinare ciò che produce energia, ciò che la trasporta, ciò che la immagazzina e ciò che interviene quando il sistema è sotto stress.
In questo contesto, la coerenza tra mix energetico, infrastrutture e meccanismi di remunerazione diventa critica. Disallineamenti tra queste dimensioni generano inefficienze, congestioni, volatilità dei prezzi e costi aggiuntivi per il sistema.
La nuova fase richiede quindi un ripensamento delle regole di mercato: modelli capaci di remunerare non solo l’energia prodotta, ma anche la disponibilità, la flessibilità e la capacità di garantire sicurezza al sistema. In altre parole, un mercato disegnato per un sistema dominato da fonti programmabili non può essere semplicemente adattato a un sistema sempre più rinnovabile, distribuito e intermittente.
Dal confronto con gli operatori e le istituzioni emergono tre direttrici di riforma concrete, tra loro complementari.
1. Diversificare le fonti e pianificare un mix pluridecennale
Serve la definizione puntuale di un target mix energetico primario che integri la forza attuale delle rinnovabili e del gas con l’evoluzione tecnologica, superando la logica di target calendarizzati e rivisti ogni pochi anni:
- Nucleare di nuova generazione come possibile baseload del prossimo ventennio, non prima del 2040 e con una quota non inferiore al 15% del mix post-2040. Le difficoltà per un piano credibile sono di natura tecnologica, normativa e di accettabilità sociale: qualunque percorso richiede una governance pubblica solida e meccanismi finanziari e di definizione del prezzo dell’energia stabili per periodi superiori ai 20 anni.
- Idrogeno come molecola futuribile per lo stoccaggio di lungo periodo e per gli usi industriali difficili da elettrificare.
- Potenziamento di storage e infrastruttura gas (LNG, pipeline, capacità di stoccaggio), a completamento della diversificazione già avviata con i punti di ingresso gas attualmente disponibili in Italia.
2. Superare il System Marginal Price (SMP) verso un modello più regolato
Il modello di mercato liberalizzato nato negli anni ’90, basato sul system marginal price, non è più adeguato a un sistema a trazione rinnovabile: il prezzo del gas continua a determinare il prezzo medio di mercato anche nelle ore in cui le rinnovabili coprono la maggioranza della produzione. Le proposte concrete che emergono sono tre:
- Un modello RAB-based per le infrastrutture di modulazione (flessibilità, storage, capacità di backup), con differenziazione dei prezzi per tecnologia assegnati tramite meccanismi regolati, al fine di disaccoppiare il prezzo medio di mercato dal gas.
- Un ruolo più esplicito per i Power Purchase Agreement (PPA), anche attraverso uno schema di sistema (un “PPA nazionale”), come strumento per stabilizzare i prezzi di lungo periodo e allineare i profili di domanda e produzione industriale.
- La ridefinizione del ruolo del termoelettrico: da produttore di commodity a fornitore di flessibilità e sicurezza di sistema. Le turbine di ultima generazione (classe H, circa 63% di efficienza, un investimento di circa 900 milioni di euro per GW installato) rappresentano oggi la soluzione industrialmente più sostenibile per questo nuovo ruolo, ma restano non remunerabili nel solo mercato dell’energia: serve un meccanismo dedicato che ne riconosca il valore di flessibilità, non solo l’energia prodotta.
3. Rafforzare la cabina di regia e il coordinamento del sistema
Un mercato più regolato non basta se manca il coordinamento operativo tra gli attori che devono tradurlo in infrastrutture e investimenti. Le priorità indicate dagli operatori sono:
- Coordinamento strutturale tra TSO e DSO (i gestori delle reti di trasporto di elettricità e gas, come Terna e Snam, e i distributori locali) per pianificare e ottimizzare congiuntamente gli investimenti in rete, evitando duplicazioni, sovrainvestimenti e inefficienze.
- Localizzazione strategica dei nuovi carichi energivori: pianificare lo sviluppo di data center e altri consumi ad alta intensità energetica in prossimità dei poli di produzione rinnovabile e termoelettrica, per ridurre le esigenze di trasporto e le congestioni di rete.
- Gestione integrata a livello europeo dell’acquisto di gas e un confronto costante sui mercati internazionali, in coerenza con la logica di sistema-Paese piuttosto che di singolo operatore.
- Una maggiore consapevolezza istituzionale della vulnerabilità energetica del Paese: le politiche di sicurezza energetica non possono più nascere come risposta emergenziale a un blackout o a una crisi di forniture, ma richiedono interventi proattivi e pianificati.
Per l’Italia, la sfida non sarà semplicemente completare la transizione energetica, ma costruire una vera capacità di integrazione del sistema.
La sostenibilità resta l’obiettivo, ma non può essere trattata come una dimensione separata dalla sicurezza e dalla competitività. Una transizione efficace richiede prezzi sostenibili per il sistema industriale, capacità sufficiente per garantire adeguatezza e regole di mercato coerenti con la nuova struttura della generazione.
È in questo passaggio, dalla energy transition alla energy integration, che si giocherà la nuova roadmap energetica italiana.
Un orizzonte di pianificazione che guarda al 2040 e oltre richiede, prima ancora che nuove tecnologie, la prevedibilità delle regole: per gli investitori, la chiarezza della direzione strategica è un fattore competitivo importante quanto il costo della materia prima.
